
27 de octubre de 2026
El avance de China ya no se limita a los autos importados: también alcanza las autopartes, las plataformas y las alianzas industriales. La industria automotriz argentina conserva fortalezas productivas, pero enfrenta el desafío de competir sin perder proveedores, empleo ni capacidad tecnológica local.

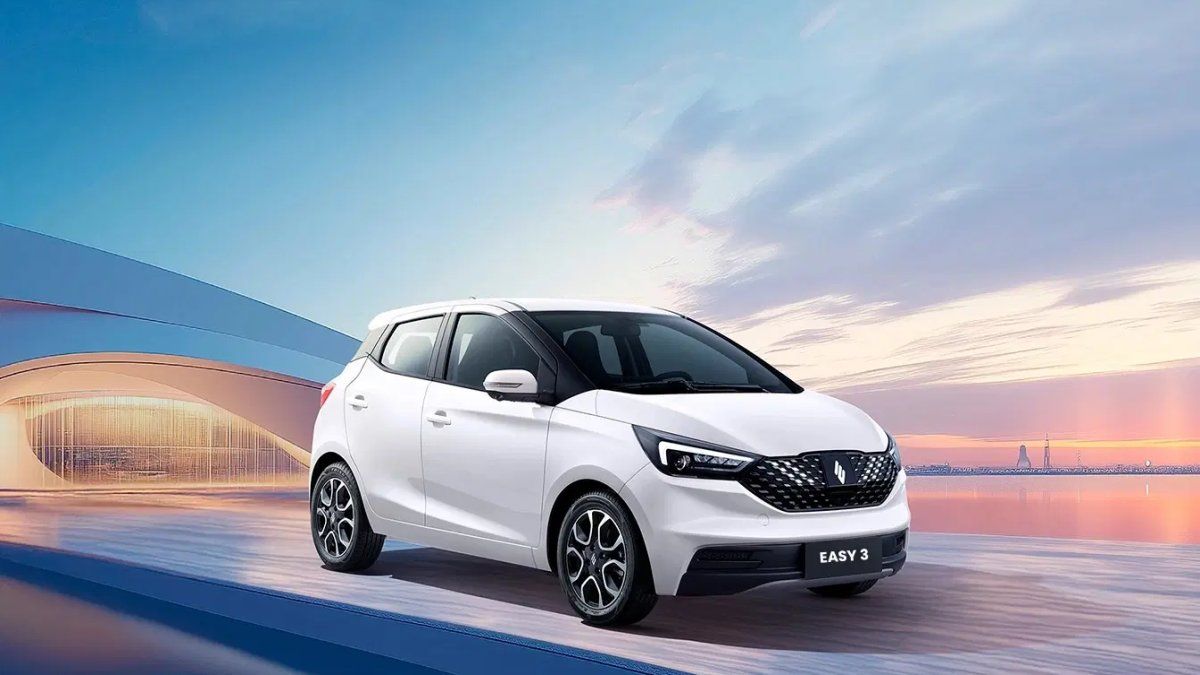
La relación entre la industria automotriz argentina y China atraviesa una transformación acelerada. Las marcas del gigante asiático ya representan cerca del 10% de las ventas locales, mientras que componentes y desarrollos de ese origen ganan espacio en vehículos producidos por terminales tradicionales.
El fenómeno es real, aunque requiere separar tres procesos diferentes: el aumento de los autos chinos importados, la utilización de plataformas y piezas asiáticas por fabricantes occidentales y la eventual llegada de inversiones industriales directas. Que esos movimientos terminen colocando a la mayoría de las fábricas argentinas bajo control chino todavía es una hipótesis, no un hecho confirmado.
Durante los primeros nueve meses de 2026 se patentaron alrededor de 40.000 vehículos de marcas chinas, cerca del 10% del mercado de automóviles y comerciales livianos. BYD, BAIC y Chery encabezaron ese crecimiento, acompañadas por Haval, MG, Jetour, Changan y otras compañías que ampliaron rápidamente su oferta. En algunos meses, como junio, la participación superó el 10%. El salto es considerable frente al porcentaje marginal que estas marcas tenían pocos años atrás y se apoya en precios competitivos, abundante equipamiento y una oferta electrificada cada vez mayor. Sin embargo, una parte de ese crecimiento también está vinculada con el régimen que permite importar determinados vehículos eléctricos e híbridos sin pagar el arancel extrazona del 35%.
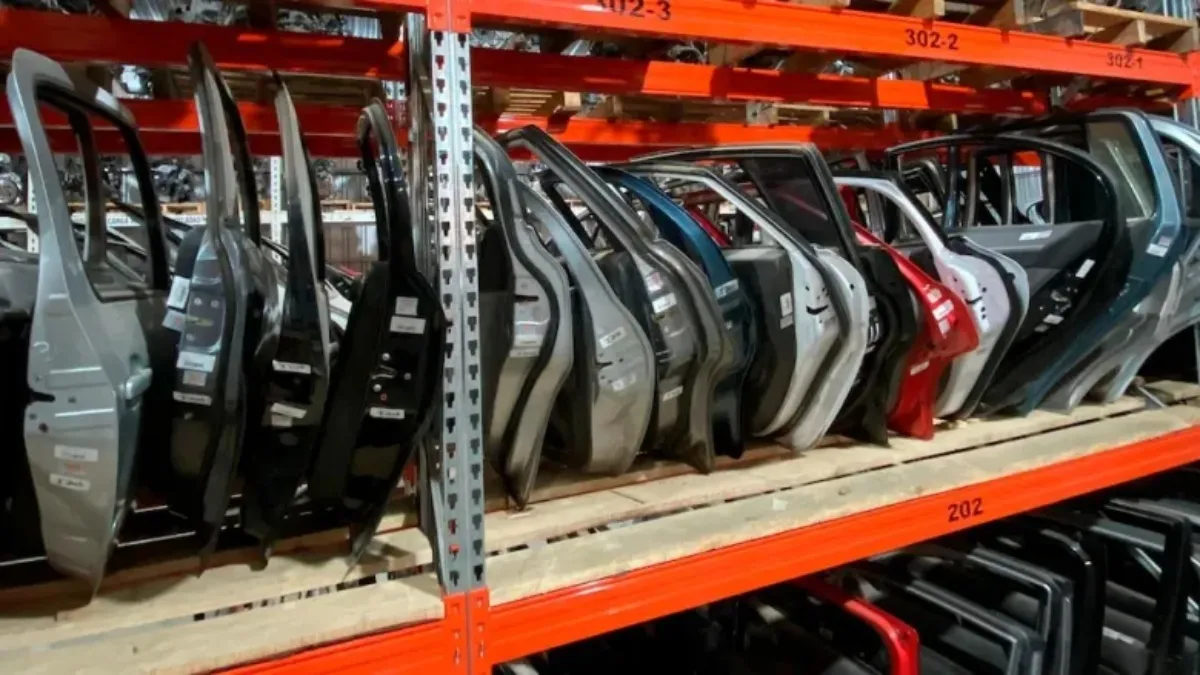
El mayor riesgo para la estructura industrial no necesariamente está en los vehículos terminados, sino en la sustitución de proveedores argentinos por piezas importadas. Martín Galdeano, presidente de Ford Sudamérica, advirtió que ciertos componentes pueden resultar más baratos si llegan desde China que si se compran a fabricantes ubicados cerca de la planta de Pacheco, debido a la carga impositiva y otros costos locales. La estadística acompaña esa preocupación: durante 2025, las importaciones argentinas de autopartes provenientes de China alcanzaron los 1.464 millones de dólares, un 80,9% más que en 2024. Transmisiones, componentes de motor, neumáticos y sistemas de climatización estuvieron entre los principales rubros. El problema no es únicamente comercial: una menor integración nacional puede provocar pérdida de conocimiento industrial, escala y empleo especializado.
La influencia china también aparece en productos comercializados o fabricados por compañías históricas. Ford importa la Territory producida por JMC, mientras que Stellantis comenzó a vender vehículos de Leapmotor y fabrica en Córdoba las Fiat Titano y Ram Dakota, pertenecientes a una familia industrial con antecedentes técnicos compartidos con desarrollos asiáticos. Volkswagen, por su parte, invertirá 580 millones de dólares para fabricar desde 2027 la sucesora regional de la Amarok, aunque la compañía sólo confirmó oficialmente que será un desarrollo para Sudamérica y no detalló públicamente el origen de cada componente. Renault mantiene una cooperación internacional con Geely, pero hasta ahora la fabricación de vehículos de esa marca en Santa Isabel no fue anunciada. Estas diferencias son importantes: una alianza, una pieza importada o una plataforma compartida no equivalen automáticamente a que una fábrica pase a manos chinas.
La expansión asiática convive con proyectos importantes de las terminales instaladas en el país. Toyota obtuvo la aprobación para invertir 1.341 millones de dólares en una nueva planta de vehículos híbridos en Zárate y prevé otros 400 millones para renovar la Hilux. Volkswagen avanza con su futura pick-up en Pacheco; Stellantis prepara una planta de motores Multijet 2.2 en Córdoba; Renault inició la producción de la Niagara en Santa Isabel; y Ford continúa especializando Pacheco en la Ranger. Estos anuncios muestran que la producción argentina todavía tiene valor estratégico, principalmente en pick-ups y utilitarios destinados a la exportación. Sin embargo, la actividad general atraviesa dificultades: entre enero y septiembre de 2026 se fabricaron 314.975 vehículos, un 16,9% menos que un año antes, aunque las exportaciones crecieron 1,6%.
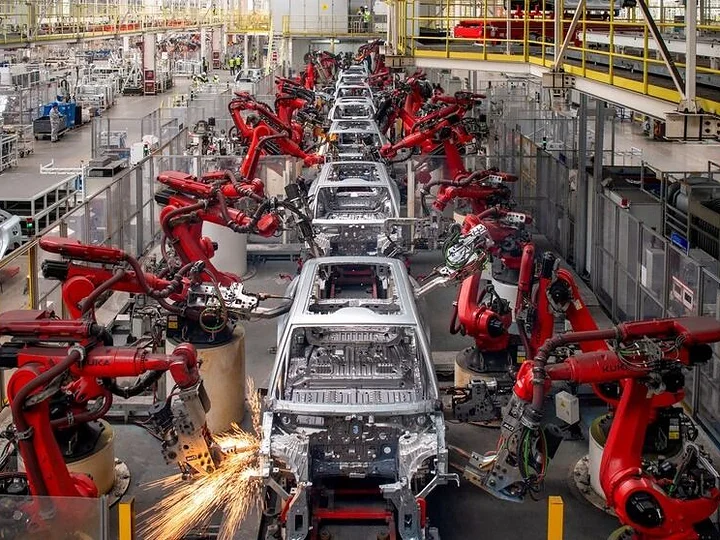
La discusión de fondo pasa por determinar cuánto valor agregado conservará la Argentina dentro del nuevo mapa mundial. Bloquear la llegada de productos chinos no resolvería por sí solo los problemas de escala, impuestos, infraestructura y productividad que afectan a las terminales y autopartistas locales. Pero una apertura sin exigencias de integración podría convertir a las fábricas en simples establecimientos de ensamblaje, con menor participación de proveedores nacionales. El desafío será ofrecer reglas equivalentes para todos, incentivar inversiones de largo plazo y desarrollar componentes competitivos, especialmente para vehículos electrificados. China ya forma parte de la industria automotriz argentina, pero todavía no está definido si esa influencia servirá para modernizar la producción o terminará debilitando la cadena local.

Edición Nº
1001 correspondiente al día
27/10/2026
Inscripto en la DNDA:
En trámite |
Propietario:
Agustin Olmos
Director:
Agustin Olmos
Domicilio comercial:
Arana 122 Of.B |
Tel:
11 33 653 179
 © 2026 | AUTODATA AR | Arana 122 Of.B


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario