
28 de octubre de 2026
La patente puede ser suficiente para iniciar la búsqueda del vehículo cuando el otro conductor se fuga o se niega a entregar sus datos. Sin embargo, también es necesario reunir pruebas, denunciar el siniestro dentro del plazo legal y realizar los trámites correspondientes para ubicar al titular y a su aseguradora.

Ante un choque, todos los involucrados deben detenerse e intercambiar los datos de la licencia y del seguro obligatorio. Así lo establece el artículo 65 de la Ley Nacional de Tránsito. Si el otro automovilista escapa, la prioridad no debe ser perseguirlo o bloquearle el paso, sino registrar la patente y preservar la mayor cantidad posible de pruebas.
Con el dominio completo se puede avanzar para identificar el vehículo y encaminar el reclamo. No obstante, anotar la patente no garantiza por sí solo el cobro: será necesario demostrar cómo ocurrió el siniestro, conocer qué compañía aseguraba al rodado y presentar la documentación requerida.
La chapa patente permite consultar gratuitamente en qué Registro Seccional está radicado el vehículo y solicitar posteriormente un informe de dominio ante la DNRPA. Ese documento aporta información sobre la situación registral, las características del rodado y las posibles restricciones que recaen sobre él. Por eso, si el conductor escapa, conviene fotografiar el dominio completo o anotarlo inmediatamente junto con la marca, el modelo, el color y cualquier característica particular. Si solamente se recuerda una parte de la patente, la identificación posterior será mucho más difícil.

Además de la patente, es importante tomar fotografías de los daños, la posición de los vehículos, las señales de tránsito, el estado de la calzada y las marcas de frenado. Los videos panorámicos permiten reconstruir mejor la escena que una imagen cerrada sobre el golpe. También conviene pedir el nombre, DNI y teléfono de los testigos e identificar cámaras municipales, edificios, comercios o estaciones de servicio cercanas. Si hubo personas heridas, hay que llamar inmediatamente al servicio de emergencias y al 911. La denuncia oficial también puede resultar necesaria para solicitar que las grabaciones sean preservadas antes de que el sistema las elimine o sobrescriba.
La denuncia debe realizarse ante la aseguradora propia dentro de los tres días de conocido el siniestro. En términos prácticos suele hablarse de 72 horas, pero no corresponde extender automáticamente ese plazo a "72 horas hábiles". Aunque todavía no se conozca al conductor responsable, hay que informar el día, la hora, el lugar, la patente registrada y la mecánica del choque, aclarando que la otra persona huyó o se negó a entregar sus datos. La Ley de Seguros establece que una denuncia tardía puede comprometer el derecho a la indemnización, salvo que exista una causa justificada.

La radicación del vehículo puede consultarse en línea con la patente y el informe de dominio se solicita de manera digital o presencial ante la DNRPA. Para conocer la compañía aseguradora, la Superintendencia de Seguros de la Nación indica que también debe iniciarse la gestión ante el organismo registral. La SSN no entrega directamente esa información a particulares porque sus bases tienen carácter confidencial. La aseguradora propia o un abogado también pueden ayudar a dirigir el reclamo una vez identificado el titular. Cuando se conozca la compañía del tercero, habrá que presentar la denuncia, fotografías, documentación del vehículo, licencia, presupuestos y demás elementos solicitados.
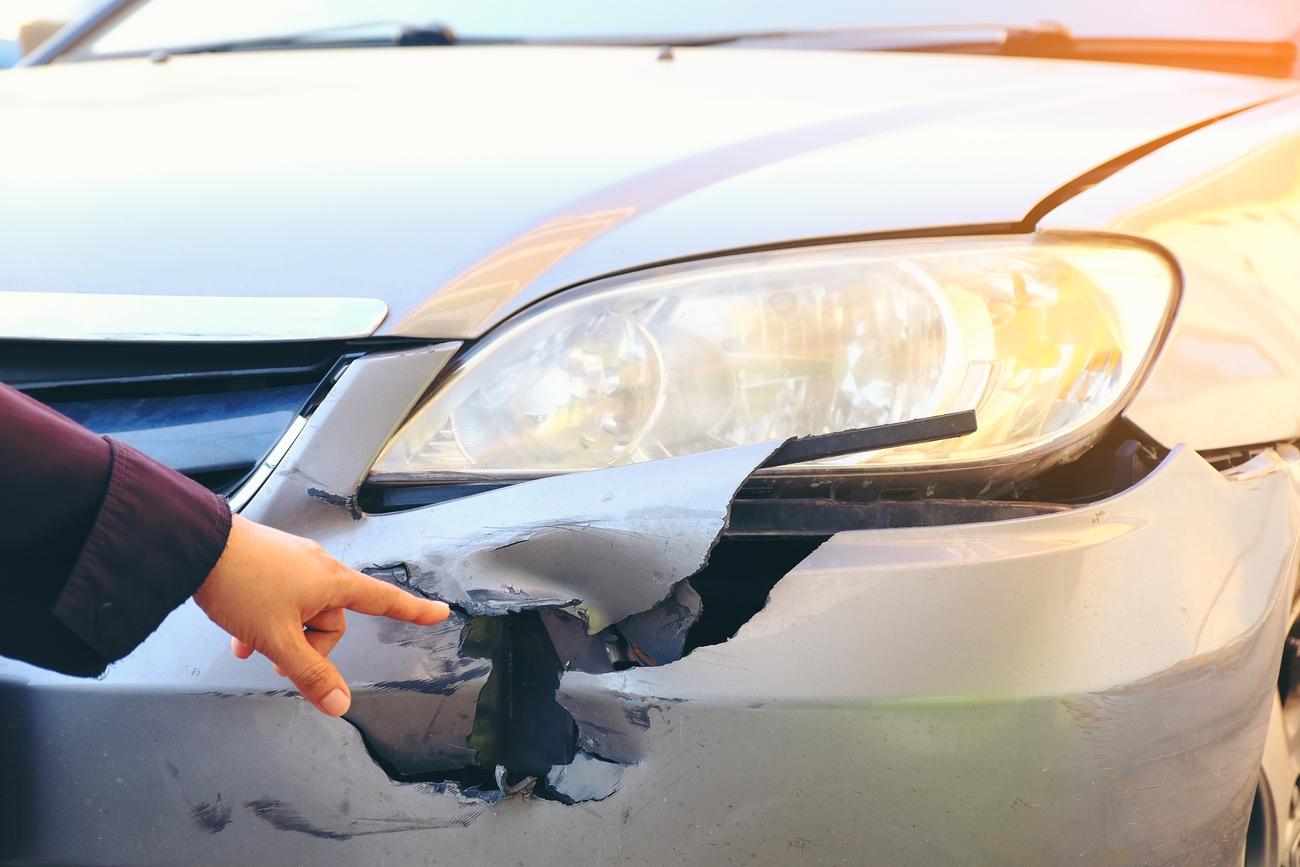
Si la póliza es únicamente de responsabilidad civil, la aseguradora propia no cubre los daños del auto asegurado: el reclamo deberá dirigirse contra el conductor responsable, el titular registral y, si existía cobertura vigente, su compañía. Las coberturas contra terceros completo pueden incluir robo, incendio, cristales, granizo o destrucción total, pero normalmente no cubren un daño parcial provocado por una colisión. En cambio, un seguro contra todo riesgo puede reparar el vehículo propio descontando la franquicia prevista en la póliza y después intentar recuperar el dinero frente al responsable. Las condiciones varían entre compañías, por lo que siempre hay que revisar el contrato antes de asumir qué daños están incluidos.

Edición Nº
1002 correspondiente al día
28/10/2026
Inscripto en la DNDA:
En trámite |
Propietario:
Agustin Olmos
Director:
Agustin Olmos
Domicilio comercial:
Arana 122 Of.B |
Tel:
11 33 653 179
 © 2026 | AUTODATA AR | Arana 122 Of.B


Comentarios
0Los comentarios publicados son de exclusiva responsabilidad de sus autores y las consecuencias derivadas de ellos pueden ser pasibles de sanciones legales.
Iniciá sesión para dejar tu comentario
Iniciar sesiónCargando comentarios...
Denunciar comentario